Dai disservizi delle grandi banche americane all’amministrazione giudiziaria di Revolut in Italia. Il precedente della fuga di dati, la proprietà britannica, gli investitori internazionali e le campagne con Gerry Scotti. Quando il marketing promette sicurezza, ma la tecnologia e i controlli mostrano le proprie fragilità.
C’era un tempo in cui il denaro aveva una consistenza materiale, il risparmio si custodiva in banca e il rapporto fiduciario si misurava anche attraverso la presenza di un interlocutore. Oggi il denaro è soprattutto un’informazione custodita nei sistemi informatici. Esiste, circola e produce ricchezza attraverso un’infrastruttura tecnologica della quale il cittadino conosce ben poco e sulla quale esercita un controllo pressoché nullo. Basta che questa infrastruttura smetta di funzionare perché un patrimonio disponibile diventi, almeno temporaneamente, inaccessibile.
È quanto accaduto il 16 novembre negli Stati Uniti, dove migliaia di utenti hanno segnalato difficoltà nell’accesso ai servizi bancari di Chase, Bank of America, Wells Fargo e U.S. Bank. Applicazioni inutilizzabili, problemi nella consultazione dei conti, ritardi nei trasferimenti di denaro. Chase ha riconosciuto un problema tecnico, escludendo un attacco informatico e assicurando che i fondi dei clienti rimanevano accessibili. Non risultano, al momento, elementi sufficienti per attribuire tutti i disservizi a un’unica causa.
Ma l’episodio, inserito nella successione di malfunzionamenti che hanno recentemente interessato anche altri servizi tecnologici essenziali, rivela una vulnerabilità strutturale: la dipendenza delle economie moderne da sistemi digitali la cui efficienza viene spesso considerata una certezza, mentre la loro fragilità emerge soltanto quando smettono di funzionare.
Quasi contemporaneamente, dall’Italia arriva una notizia di natura diversa, ma non meno significativa. La Sezione misure di prevenzione del Tribunale di Milano, su richiesta del pubblico ministero Paolo Storari, dispone per un anno l’amministrazione giudiziaria della filiale italiana di Revolut Bank UAB, la banca digitale che ha conquistato milioni di clienti presentandosi come alternativa moderna, veloce e conveniente agli istituti tradizionali.
Le contestazioni sono pesanti. Secondo gli accertamenti della Guardia di Finanza, gravi carenze nei sistemi antiriciclaggio avrebbero consentito a soggetti indagati o condannati per reati anche aggravati da collegamenti mafiosi di movimentare, trasferire o occultare capitali. Il quadro complessivo delle operazioni contestate raggiunge 76,5 milioni di euro.
Un particolare assume un significato emblematico. Per ventiquattro soggetti sottoposti a verifica, altri istituti bancari avevano prodotto complessivamente 265 segnalazioni di operazioni sospette. Revolut, per gli stessi soggetti, non ne avrebbe effettuata alcuna.
Le ispezioni avevano inoltre portato alla contestazione di oltre un milione di violazioni amministrative riguardanti gli obblighi di identificazione della clientela e conservazione delle informazioni.
Non è una condanna penale della banca, né risulta dimostrata una sua partecipazione intenzionale ad attività mafiose. Il provvedimento riguarda l’adeguatezza dei controlli e la necessità di correggere le carenze individuate. Revolut ha annunciato la propria collaborazione con le autorità, precisando che i servizi ai clienti proseguono regolarmente.
Eppure la vicenda non nasce nel vuoto.
Appena due mesi prima, nel settembre 2026, Revolut era finita al centro di un altro caso clamoroso: la consegna di dati riservati di centinaia di correntisti a criminali informatici che si erano presentati come rappresentanti delle forze dell’ordine.
Secondo le ricostruzioni giornalistiche, gli autori della frode avevano utilizzato una casella di posta elettronica certificata istituzionale compromessa, riconducibile alla Prefettura di Reggio Calabria. Attraverso comunicazioni apparentemente ufficiali, avrebbero ottenuto dalla banca documenti d’identità, dati personali, informazioni sui conti, estratti delle operazioni e dettagli relativi anche a transazioni in criptovalute.
Circa 680 clienti sarebbero stati coinvolti. La frode si sarebbe protratta per mesi prima di essere individuata. Successivamente gli autori dell’attacco hanno rivendicato il possesso delle informazioni e avanzato una richiesta di riscatto di tre milioni di dollari.
Revolut ha precisato che i propri sistemi informatici non erano stati violati e che i fondi dei clienti non risultavano compromessi. Una precisazione importante, ma che non esaurisce il problema: i dati erano stati consegnati dall’istituto a soggetti non autorizzati, ingannando le procedure predisposte per rispondere alle richieste delle autorità.
Il Garante italiano per la protezione dei dati personali ha avviato accertamenti, coinvolgendo anche l’autorità lituana e invitando le banche italiane a verificare l’eventuale presenza di analoghe comunicazioni fraudolente.
Qui affiora il paradosso. La banca digitale pretende giustamente dai clienti documenti, fotografie, identificazioni biometriche e procedure di autenticazione sempre più sofisticate. Ma nel caso della frode informatica del settembre scorso, secondo quanto emerso, non avrebbe verificato adeguatamente l’autenticità di alcune richieste esterne prima di trasmettere informazioni estremamente delicate.
Il cittadino deve dimostrare continuamente chi è. La banca, a sua volta, deve dimostrare di sapere a chi sta consegnando i suoi dati.
Due episodi distinti, dunque: l’esposizione di informazioni personali attraverso una frode di impersonificazione e le carenze antiriciclaggio contestate dalla magistratura milanese. Non esiste prova che siano collegati direttamente. Entrambi, tuttavia, sollevano interrogativi sulla qualità delle verifiche di un’impresa che ha fatto della sicurezza e della semplicità il fulcro della propria comunicazione.
Ma chi è realmente Revolut? E a chi fa capo questo gigante della finanza digitale?
Fondata a Londra nel 2015 da Nikolay, detto Nik, Storonsky e Vladyslav Yatsenko, Revolut è cresciuta rapidamente grazie a un modello che unisce servizi bancari, pagamenti internazionali, cambio valuta e altri prodotti finanziari in un’unica applicazione.
La capogruppo è Revolut Group Holdings Ltd, società registrata nel Regno Unito. Storonsky, imprenditore di origine russa e cittadinanza britannica, già operatore finanziario presso Lehman Brothers e Credit Suisse, figura nei registri societari britannici come persona con controllo significativo. Yatsenko, cofondatore di origine ucraina, ha rappresentato la componente tecnologica del progetto. Alla crescita del gruppo hanno contribuito anche investitori internazionali, tra cui SoftBank, Tiger Global, Index Ventures e altri fondi di venture capital.
La banca che opera in Italia fa invece riferimento a Revolut Bank UAB, istituto lituano autorizzato nell’ambito della vigilanza bancaria europea, con una succursale nel nostro Paese.
Non siamo dunque davanti a una piccola applicazione finanziaria indipendente, ma a un gruppo internazionale sostenuto da capitali privati e inserito nel sistema regolamentato europeo. La dimensione tecnologica non ne attenua gli obblighi bancari. Semmai li rende più stringenti, considerata la velocità e l’estensione delle operazioni gestite.
E qui si apre un capitolo che riguarda direttamente la comunicazione.
Perché Revolut ha investito così intensamente nella pubblicità? E perché ha scelto testimonial popolari come Gerry Scotti?
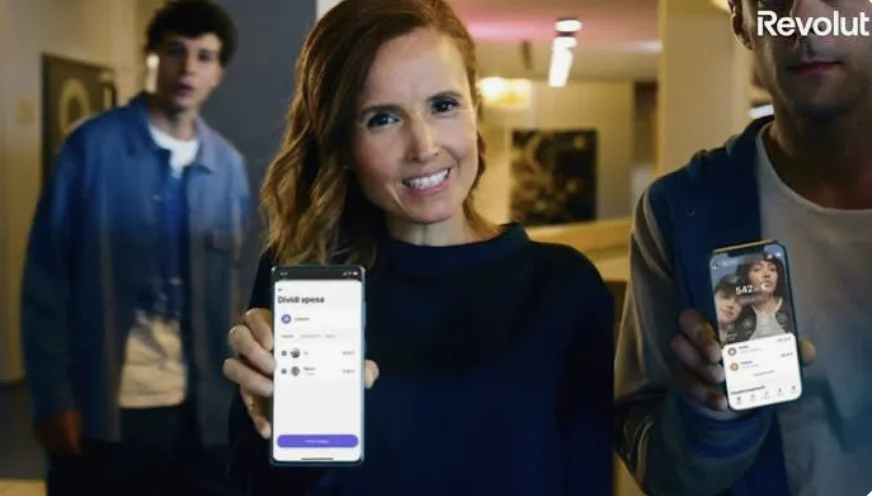
La risposta è nella strategia di penetrazione del mercato italiano. Nel 2023 la società aveva annunciato un piano di investimenti pubblicitari di dieci milioni di euro, all’interno del quale rientrava una campagna con il noto conduttore televisivo, riproposto come testimonial anche nel 2024. Il progetto puntava a trasformare un marchio relativamente giovane in un interlocutore familiare, capace di convincere non soltanto i nativi digitali, ma anche le generazioni più adulte.
La scelta di Scotti non era casuale. I responsabili del marketing avevano spiegato di voler associare Revolut a una figura capace di evocare fiducia, simpatia e rinnovamento. Successivamente la banca ha utilizzato anche altri volti conosciuti, fra cui Mara Maionchi, oltre a influencer e campagne sui social.
È una strategia di comunicazione perfettamente comprensibile sul piano commerciale. Le banche vendono servizi, ma prima ancora devono conquistare credibilità. Un cliente può acquistare un prodotto dopo averne osservato le caratteristiche; quando affida il proprio denaro a un istituto finanziario, invece, consegna qualcosa che presuppone una fiducia continuativa.
Il testimonial diventa così un mediatore simbolico della fiducia. Il volto conosciuto trasferisce parte della propria familiarità al marchio, attenua la diffidenza verso la novità e rende rassicurante una realtà tecnologica altrimenti impersonale.
Naturalmente Gerry Scotti non ha alcuna responsabilità per le contestazioni mosse alla banca. Essere il volto di una campagna pubblicitaria non significa partecipare alla gestione societaria, né conoscere le procedure antiriciclaggio o le vulnerabilità informatiche dell’impresa che si promuove.
Il problema è piuttosto sistemico e riguarda l’etica della comunicazione commerciale. Quando un’azienda investe milioni per costruire un’immagine di sicurezza, innovazione e affidabilità, quanto di quella rappresentazione corrisponde alla solidità effettiva delle procedure interne?
La domanda non riguarda soltanto Revolut. È il problema della comunicazione finanziaria contemporanea, nella quale la notorietà del marchio e la sua presenza continua sugli schermi rischiano di diventare, nella percezione del pubblico, un surrogato della verifica.
La ripetizione pubblicitaria genera familiarità; la familiarità può generare fiducia. Ma nessuno di questi passaggi costituisce una prova di affidabilità tecnica o istituzionale.
Si potrebbe parlare di una fiducia presa in prestito. Una fiducia che appartiene inizialmente al testimonial e viene trasferita alla piattaforma attraverso un’operazione di associazione emotiva.
Non necessariamente una pratica ingannevole, ma certamente una dinamica che merita particolare attenzione quando l’oggetto della promozione non è un bene di consumo ordinario, bensì un servizio destinato a custodire risparmi, redditi e informazioni personali.
Il caso milanese rende ancora più evidente una contraddizione del capitalismo digitale. La tecnologia promette di eliminare gli attriti, accelerare la circolazione del denaro, rendere istantaneo ciò che prima richiedeva giorni. Ma proprio l’attrito, in determinati ambiti, rappresenta una garanzia.
Verificare l’identità di un cliente, controllare una movimentazione sospetta, accertare l’autenticità di una richiesta proveniente da un’autorità sono operazioni che possono rallentare un sistema. Tuttavia, la loro funzione è precisamente quella di preservarne la legalità e la sicurezza.
Una finanza che corre più velocemente dei propri controlli non è necessariamente una finanza progredita.
Esiste, poi, una questione più ampia: la concentrazione del potere economico e informativo nelle mani di piattaforme internazionali che custodiscono contemporaneamente denaro, dati personali, abitudini di consumo e relazioni finanziarie di milioni di individui.
Il correntista non consegna soltanto i risparmi. Consegna informazioni sulla propria vita: dove acquista, quanto spende, a chi trasferisce denaro, quali attività economiche frequenta e quali investimenti compie.
La perdita del controllo su queste informazioni può generare conseguenze che vanno ben oltre il singolo incidente informatico. Furti d’identità, frodi mirate e ricatti diventano rischi concreti quando documenti personali e cronologie finanziarie raggiungono soggetti criminali.
Tutto ciò impone una riflessione sul rapporto fra innovazione e responsabilità. Non si tratta di condannare la digitalizzazione bancaria, che ha prodotto benefici reali in termini di accessibilità, concorrenza e riduzione dei costi. Né di idealizzare gli istituti tradizionali, la cui storia è attraversata da scandali, fallimenti e operazioni finanziarie opache.
Si tratta, piuttosto, di chiedere che la crescita della capacità tecnologica sia accompagnata da un corrispondente sviluppo della capacità di controllo.
La banca non può essere un’entità anonima dietro un’interfaccia elegante. Deve restare un’istituzione identificabile, sottoposta alla legge e responsabile delle proprie decisioni.
E lo stesso sistema pubblicitario dovrebbe recuperare una maggiore consapevolezza del proprio ruolo sociale. Promuovere un conto corrente non equivale a pubblicizzare un programma televisivo. La fiducia che si sollecita riguarda beni essenziali della persona: il lavoro, il patrimonio, la riservatezza e la possibilità di disporre liberamente delle proprie risorse.
I disservizi delle banche americane e le vicende di Revolut consegnano, in definitiva, tre immagini della stessa trasformazione: il denaro temporaneamente difficile da utilizzare, i dati personali consegnati a criminali attraverso false richieste istituzionali e i capitali sospetti che, secondo gli inquirenti, avrebbero potuto circolare senza adeguati controlli.
Situazioni differenti, nessuna delle quali autorizza a dedurre automaticamente le cause o le responsabilità delle altre. Eppure, insieme, descrivono una società nella quale la tecnologia è diventata uno strumento indispensabile di libertà economica, ma anche una possibile fonte di nuove dipendenze e vulnerabilità.
Rimane una domanda che nessuna campagna pubblicitaria può eludere: chi garantisce realmente il cittadino quando la fiducia costruita dal marketing incontra la prova dei fatti?
La risposta non può essere affidata al sorriso di un testimonial, alla reputazione di un investitore o alla popolarità di un’applicazione. Deve trovarsi nella qualità dei controlli, nella trasparenza dei comportamenti e nella capacità delle autorità di vigilanza di intervenire prima che le criticità diventino danni.
Perché il denaro, prima di essere una sequenza di dati, rappresenta il lavoro, il tempo e le aspettative delle persone. E una società che affida interamente questa ricchezza alla tecnologia, senza pretendere un corrispondente sviluppo delle garanzie, rischia di scambiare la comodità per la sicurezza e l’innovazione per il progresso.
La fiducia si può conquistare attraverso la pubblicità. Ma soltanto la responsabilità può renderla meritata.